

Virement fait par erreur : vraie erreur ou arnaque ?
 Par Yann Deverre
5 octobre 2026
10 min de lecture
Si quelqu’un vous écrit « je me suis trompé de compte, pouvez-vous me rembourser ? », vous avez très probablement affaire à une arnaque, et la réponse tient en une consigne : ne renvoyez rien de votre côté. L’argent n’arrivera jamais là où il faut, et la banque seule a le droit de le faire repartir correctement.
Envoyé ou reçu : deux situations opposées
Les pages qui parlent d’« erreur de virement » mélangent deux histoires. Elles se règlent de façon inverse.
- Vous avez reçu une somme que personne ne vous devait. Le risque est d’être manipulé pour la renvoyer au mauvais endroit.
- Vous avez envoyé une somme au mauvais destinataire. Le risque est de la perdre, ou de tomber sur un faux « service de récupération ».
Dans le premier cas, la question est : l’erreur est-elle réelle ou fabriquée ? Dans le second, c’est : à quelle vitesse la banque peut-elle réagir ? Gardez en tête que les deux cas ont un point commun, la banque est l’interlocuteur, jamais la personne qui vous écrit.
Comment fonctionne le virement « fait par erreur »
L’escroc a besoin d’une chose : que vous envoyiez de l’argent vers un compte qu’il contrôle. Il n’a pas besoin de vous en voler l’accès. Le scénario type se déroule en trois temps.
- Un virement apparaît sur votre compte. Il est parfois réel, parfois seulement annoncé par un faux mail ou un faux SMS de « confirmation ».
- Le prétendu expéditeur vous contacte : message, appel, parfois un faux conseiller bancaire. Il parle d’une erreur, d’une urgence, d’un montant destiné à un proche malade ou à un loyer.
- Il vous demande de renvoyer l’argent, mais vers un IBAN différent, ou par un autre moyen : carte cadeau, cryptomonnaie, mandat.
Le détail qui trahit presque toujours le piège, c’est ce changement de destination. Un vrai expéditeur n’a aucune raison de refuser le retour sur son compte d’origine.
Il arrive aussi que le virement initial soit lui-même frauduleux, issu d’un compte piraté. Vous renvoyez alors de l’argent réel et la banque récupère la somme reçue auprès de vous. D’où le risque double : perdre le montant renvoyé, et voir le virement d’origine annulé.
Cinq variantes à reconnaître
Le prétexte change, la mécanique reste la même. Ce tableau regroupe les scénarios les plus répandus et le signe qui permet de les distinguer d’une vraie erreur.
| Variante | Ce que dit l’expéditeur | Signe qui trahit | Parade |
|---|---|---|---|
| Trop-perçu sur une vente | « J’ai payé 50 € de trop, rendez la différence » | Capture d’écran de virement, mais aucun crédit sur votre compte | Vérifier l’application de la banque, pas l’image |
| Faux conseiller bancaire | « Un virement erroné est arrivé, nous allons l’annuler avec vous » | Il demande des codes ou une validation dans l’application | Raccrocher et rappeler le numéro au dos de la carte |
| Proche en détresse | « C’est moi, je me suis trompé de compte » | Nouveau numéro, urgence, demande de discrétion | Appeler le proche sur son numéro habituel |
| Virement fantôme annoncé | Mail ou SMS de « confirmation » avec lien | Lien vers une fausse page bancaire | Ne pas cliquer, ouvrir l’application |
| Retour vers un autre compte | « Renvoyez sur ce nouvel IBAN » | Le compte de retour n’est pas celui d’origine | Refuser, passer par la banque |
Le deuxième scénario rejoint les appels frauduleux que nous avons décrits pour l’arnaque WhatsApp : même pression, mêmes codes réclamés. Quant aux faux mails de confirmation, les trois signaux listés dans l’article pour reconnaître un mail de phishing s’appliquent tels quels.
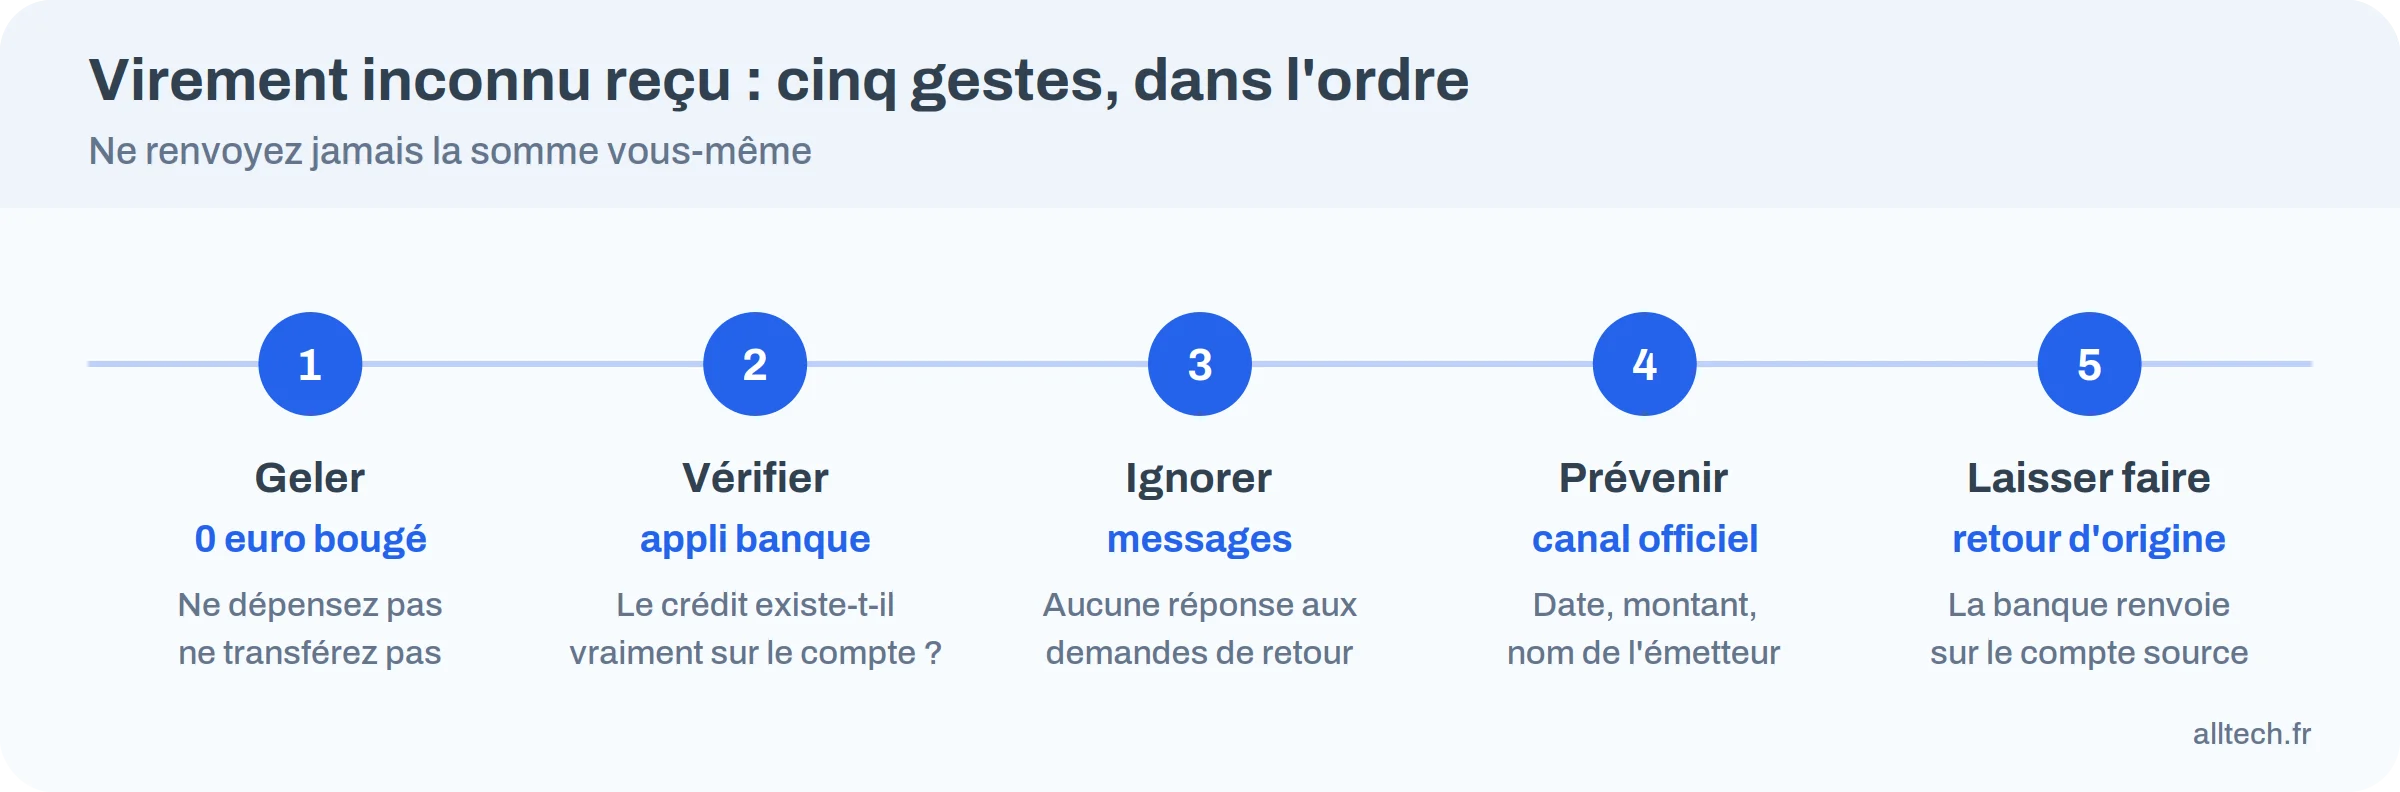
Un virement inconnu est arrivé : les gestes dans l’ordre
Une somme inattendue ne signifie pas forcément une arnaque. Les banques commettent aussi des erreurs, et un client peut saisir un mauvais IBAN. Le bon réflexe est le même dans tous les cas.
- Ne touchez pas à l’argent. Ne le dépensez pas, ne le transférez pas.
- Vérifiez le crédit dans l’application de votre banque, pas dans un mail ni sur une capture d’écran.
- Ne répondez à aucune demande de retour reçue par message ou par téléphone.
- Prévenez votre conseiller ou le service client par un canal officiel, en donnant la date, le montant et le nom de l’émetteur.
- Laissez la banque procéder au retour de fonds vers le compte d’origine.
La loi vous y oblige d’ailleurs : celui qui reçoit par erreur une somme qui ne lui est pas due doit la restituer (articles 1302 et suivants du Code civil). Garder l’argent n’est donc pas une option, et le renvoyer à un tiers non plus. Le passage par la banque vous protège sur les deux plans.
Fournir un code reçu par SMS, valider une opération dans l’application « pour annuler », installer un logiciel de prise en main à distance. Aucune banque ne vous demande cela pour corriger un virement.
Vous vous êtes trompé de destinataire
C’est l’envers du problème. Vous avez saisi un IBAN faux ou envoyé la somme à la mauvaise personne. Contactez votre banque le jour même, idéalement dans l’heure. Elle peut émettre une demande de rappel de fonds auprès de la banque du bénéficiaire.
Soyons précis sur ce que cela vaut. Lorsque l’identifiant bancaire fourni est inexact, la banque n’est pas responsable de la mauvaise exécution, mais elle doit s’efforcer de récupérer les fonds (article L133-21 du Code monétaire et financier). Elle s’engage sur l’effort, pas sur le résultat. Et le bénéficiaire doit, en pratique, accepter de rendre l’argent.
Méfiez-vous aussi des intermédiaires qui prétendent « récupérer » votre virement contre commission. Ils ciblent précisément les victimes d’erreurs et d’escroqueries. Si l’argent n’est pas revenu par la banque, ils ne peuvent pas davantage le faire revenir.
Pourquoi un virement ne se rattrape pas comme une carte
Avec une carte bancaire, un paiement peut être contesté. Avec un virement que vous avez vous-même validé, la situation est différente : l’opération est considérée comme autorisée, donc la banque n’a pas d’obligation de vous rembourser. Pour en savoir plus sur les moyens de paiement qui protègent le mieux, notre article sur le paiement sécurisé en ligne compare ces protections.
Un virement instantané est exécuté en quelques secondes, au maximum dix selon les règles du schéma européen. Au-delà de la vitesse, c’est le caractère définitif qui compte : une fois les fonds crédités chez le bénéficiaire, seul son accord ou une décision de justice les fait revenir.
Une exception existe, et elle change tout : si vous avez été manipulé par un faux conseiller et que l’opération a été réalisée à votre insu ou sans votre consentement réel, vous pouvez contester dans un délai de treize mois après le débit (article L133-24 du Code monétaire et financier). Signalez-le tout de suite et déposez plainte, la banque examinera si l’opération était bien autorisée.
Une nouveauté joue en votre faveur : depuis le 9 octobre 2025, les banques de la zone euro doivent proposer la vérification du bénéficiaire. Quand le nom saisi ne correspond pas à celui du titulaire de l’IBAN, un avertissement apparaît avant la validation. Lisez-le. Il est là pour ça.
Faux RIB et faux ordres de virement en entreprise
Pour un indépendant ou une petite structure, le même mécanisme prend une forme comptable. Un fournisseur « change de coordonnées bancaires » par mail, ou un faux dirigeant demande un virement urgent et confidentiel. Le piège repose sur le courrier piraté ou usurpé, comme celui d’une fuite de messagerie.
- Tout changement d’IBAN se confirme par un appel au numéro déjà connu du fournisseur, jamais à celui du mail.
- Un virement exceptionnel se valide à deux personnes.
- Après une fraude, la banque doit être prévenue immédiatement : plus le rappel est rapide, plus il a de chances d’aboutir.
Si les données de votre messagerie ont fuité, les réflexes décrits dans notre article sur la fuite de données aident à limiter les dégâts avant la prochaine tentative.
Trois réglages avant le prochain virement
Rien de sophistiqué. Trois habitudes réduisent presque tout le risque.
| Réglage | Ce qu’il évite | Où le trouver |
|---|---|---|
| Plafond de virement abaissé | Un vidage de compte en une opération | Espace client, rubrique sécurité ou plafonds |
| Validation par application plutôt que par SMS | Un code intercepté ou arraché au téléphone | Paramètres de l’authentification forte |
| Liste de bénéficiaires de confiance | Une saisie d’IBAN à la hâte | Carnet de bénéficiaires, avec délai d’activation |
La validation par application est détaillée dans l’article sur la double authentification : même logique que pour un compte en ligne, appliquée au virement.
Questions fréquentes
Que faire si je reçois un virement par erreur ?
Ne dépensez rien et ne renvoyez rien vous-même. Vérifiez le crédit dans l’application de votre banque, puis prévenez-la par un canal officiel. Elle organise le retour des fonds vers le compte d’origine, ce qui vous met à l’abri d’un détournement.
Peut-on se faire rembourser un virement fait par erreur ?
Parfois. La banque peut demander un rappel de fonds et doit s’efforcer de récupérer la somme, mais le résultat dépend de l’accord du bénéficiaire. Plus vous la contactez vite, plus la demande a de chances d’aboutir.
Comment reconnaître une arnaque au virement par erreur ?
Le signe le plus fiable est la demande de renvoi vers un autre compte que celui d’origine, ou par un autre moyen que le virement. Une pression sur le temps et une demande de code confirment le piège.
Un faux virement peut-il apparaître sur mon compte ?
Il peut apparaître sur une capture d’écran ou un faux mail, pas dans votre application bancaire. Si le crédit n’y figure pas, rien n’a été versé : l’escroc réclame alors un remboursement sur un paiement fictif.
Que risque-t-on à garder un virement reçu par erreur ?
Celui qui reçoit une somme non due doit la restituer. La conserver peut conduire la banque à reprendre le montant sur votre compte, et la justice à réclamer le remboursement, voire à qualifier les faits si vous avez refusé de rendre l’argent en connaissance de cause.
Où signaler une arnaque au virement ?
Prévenez d’abord votre banque, puis déposez plainte. Le dispositif Info Escroqueries (0 805 805 817) et la plateforme Cybermalveillance orientent les victimes et expliquent les démarches.
Si un message vous réclame de l’argent à cause d’un virement, ouvrez votre application bancaire, notez le montant, la date et l’émetteur, puis appelez votre banque avant de répondre à quiconque. Ce quart d’heure coûte moins cher que n’importe quel remboursement hâtif.
Yann Deverre
Douze ans de développement web, en agence puis chez un éditeur de logiciels, avant de passer à l'écriture. Il explique le numérique en partant du mécanisme, et teste avant d'affirmer.
À lire ensuite